Domain jugend-in-berlin.de kaufen?
Wir ziehen mit dem Projekt
jugend-in-berlin.de um.
Sind Sie am Kauf der Domain
jugend-in-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jugend-in-berlin.de kaufen?
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **

Ähnliche Suchbegriffe für Darlehensnehmer
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
Ehrenamt und Bildung, Sachbücher von Ann-Sophie MarkertWer sich ehrenamtlich engagiert, erwirbt während seines Engagements vielfältige Kompetenzen - formal, non-formal und informell. Die praktisch-theologische Studie nimmt das Ehrenamt als (religiösen) Bildungsraum in den Blick. Hierfür wird das Phänomen aus unterschiedlichen Perspektiven genauer beleuchtet und zu einem eigenen theoretischen Ansatz systematisierend verdichtet. Anschliessend wird auf der Grundlage empirischer Studien eine Theorie der Ehrenamtsbildung entworfen, die nach Lernkontexten und Lernmodalitäten differenziert. Dabei zeigt sich, dass im Ehrenamt in singulärer Weise formale, non-formale und informelle Bildung ineinandergreift.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxis Gesundheit und Soziales Profil. SchulbuchPraxis Gesundheit und Soziales Profil. Schulbuch , Schulbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 202106, Produktform: Leinen, Titel der Reihe: Praxis / Gesundheit und Soziales Profil##, Seitenzahl/Blattzahl: 208, Keyword: Unterrichtswerke, Region: Niedersachsen, Bildungszweck: Für die Oberschule~Für die Realschule~9.Lernjahr~10.Lernjahr~für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: RES, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Gesundheitspflege & Sozialwesen, Thema: Verstehen, Schulform: RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 261, Breite: 191, Höhe: 14, Gewicht: 546, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783141161250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,30,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wissen und Praxis in indigener Gesundheit, Bildung und Kultur, Taschenbuch von Clóvis Luciano Giacomet, Verlag Unser Wissen, 978-620-7-22293-3Wissen Und Praxis In Indigener Gesundheit, Bildung Und Kultur, Taschenbuch Von Clóvis Luciano Giacomet, Verlag Unser Wissen, 978-620-7-22293-3, Seitenanzahl: 24079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **

Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
Wer ist in einem Darlehensvertrag der Darlehensgeber und welche Verpflichtungen hat er gegenüber dem Darlehensnehmer?
Der Darlehensgeber ist die Person oder Institution, die das Darlehen gewährt. Er verpflichtet sich, dem Darlehensnehmer einen bestimmten Geldbetrag zur Verfügung zu stellen. Der Darlehensgeber hat das Recht, Zinsen und eventuelle Gebühren für das Darlehen zu verlangen. **
Top-Angebote
Produkte zum Begriff Darlehensnehmer:
-
Ehrenamt und Bildung, Sachbücher von Ann-Sophie MarkertWer sich ehrenamtlich engagiert, erwirbt während seines Engagements vielfältige Kompetenzen - formal, non-formal und informell. Die praktisch-theologische Studie nimmt das Ehrenamt als (religiösen) Bildungsraum in den Blick. Hierfür wird das Phänomen aus unterschiedlichen Perspektiven genauer beleuchtet und zu einem eigenen theoretischen Ansatz systematisierend verdichtet. Anschliessend wird auf der Grundlage empirischer Studien eine Theorie der Ehrenamtsbildung entworfen, die nach Lernkontexten und Lernmodalitäten differenziert. Dabei zeigt sich, dass im Ehrenamt in singulärer Weise formale, non-formale und informelle Bildung ineinandergreift.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxis Gesundheit und Soziales Profil. SchulbuchPraxis Gesundheit und Soziales Profil. Schulbuch , Schulbuch , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 202106, Produktform: Leinen, Titel der Reihe: Praxis / Gesundheit und Soziales Profil##, Seitenzahl/Blattzahl: 208, Keyword: Unterrichtswerke, Region: Niedersachsen, Bildungszweck: Für die Oberschule~Für die Realschule~9.Lernjahr~10.Lernjahr~für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: RES, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Gesundheitspflege & Sozialwesen, Thema: Verstehen, Schulform: RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 261, Breite: 191, Höhe: 14, Gewicht: 546, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783141161250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,30,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Darlehensnehmer?
Der Darlehensnehmer ist die Person oder das Unternehmen, das einen Kredit oder ein Darlehen von einem Kreditgeber erhält. Der Darlehensnehmer ist verantwortlich für die Rückzahlung des geliehenen Geldbetrags gemäß den vereinbarten Bedingungen, einschließlich Zinsen und Rückzahlungsfristen. Der Darlehensnehmer muss die vereinbarten Raten pünktlich und vollständig zurückzahlen, um eine negative Auswirkung auf seine Kreditwürdigkeit zu vermeiden. Der Darlehensnehmer kann auch Sicherheiten bereitstellen, um das Risiko für den Kreditgeber zu verringern und bessere Konditionen zu erhalten. Insgesamt ist der Darlehensnehmer die Person, die von dem erhaltenen Darlehen profitiert, aber auch die Verantwortung für die Rückzahlung trägt. **
-
Was ist ein zweiter Darlehensnehmer?
Ein zweiter Darlehensnehmer ist eine Person, die gemeinsam mit dem ersten Darlehensnehmer ein Darlehen aufnimmt. Beide Personen sind für die Rückzahlung des Darlehens verantwortlich und haften gemeinsam für die Schulden. Der zweite Darlehensnehmer kann entweder als Mitkreditnehmer oder als Bürge fungieren. Als Mitkreditnehmer hat er die gleichen Rechte und Pflichten wie der erste Darlehensnehmer, während ein Bürge nur im Falle von Zahlungsausfällen des ersten Darlehensnehmers zur Kasse gebeten wird. Die Entscheidung, ob ein zweiter Darlehensnehmer erforderlich ist, hängt von verschiedenen Faktoren ab, wie z.B. der Bonität des ersten Darlehensnehmers oder der Höhe des Darlehens. **
-
Was passiert wenn der Darlehensnehmer stirbt?
Wenn der Darlehensnehmer stirbt, wird das Darlehen in der Regel Teil seines Nachlasses. Die Erben des Verstorbenen müssen dann entscheiden, ob sie das Darlehen zurückzahlen oder ob es durch den Verkauf von Vermögenswerten beglichen wird. In einigen Fällen können die Erben das Darlehen auch refinanzieren oder umschulden. Es ist wichtig, dass die Erben sich frühzeitig mit der Bank in Verbindung setzen, um die nächsten Schritte zu besprechen und mögliche Lösungen zu finden. In einigen Fällen kann es auch sinnvoll sein, eine Risikolebensversicherung abzuschließen, um die Hinterbliebenen im Todesfall abzusichern. **
-
Welche vertraglichen Pflichten hat ein Darlehensgeber gegenüber einem Darlehensnehmer?
Ein Darlehensgeber hat die Pflicht, dem Darlehensnehmer den vereinbarten Betrag zur Verfügung zu stellen. Er muss die vertraglich festgelegten Zinsen und Rückzahlungsmodalitäten einhalten. Zudem ist er verpflichtet, dem Darlehensnehmer alle relevanten Informationen transparent zur Verfügung zu stellen. **
Ähnliche Suchbegriffe für Darlehensnehmer
-
Wissen und Praxis in indigener Gesundheit, Bildung und Kultur, Taschenbuch von Clóvis Luciano Giacomet, Verlag Unser Wissen, 978-620-7-22293-3Wissen Und Praxis In Indigener Gesundheit, Bildung Und Kultur, Taschenbuch Von Clóvis Luciano Giacomet, Verlag Unser Wissen, 978-620-7-22293-3, Seitenanzahl: 24079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
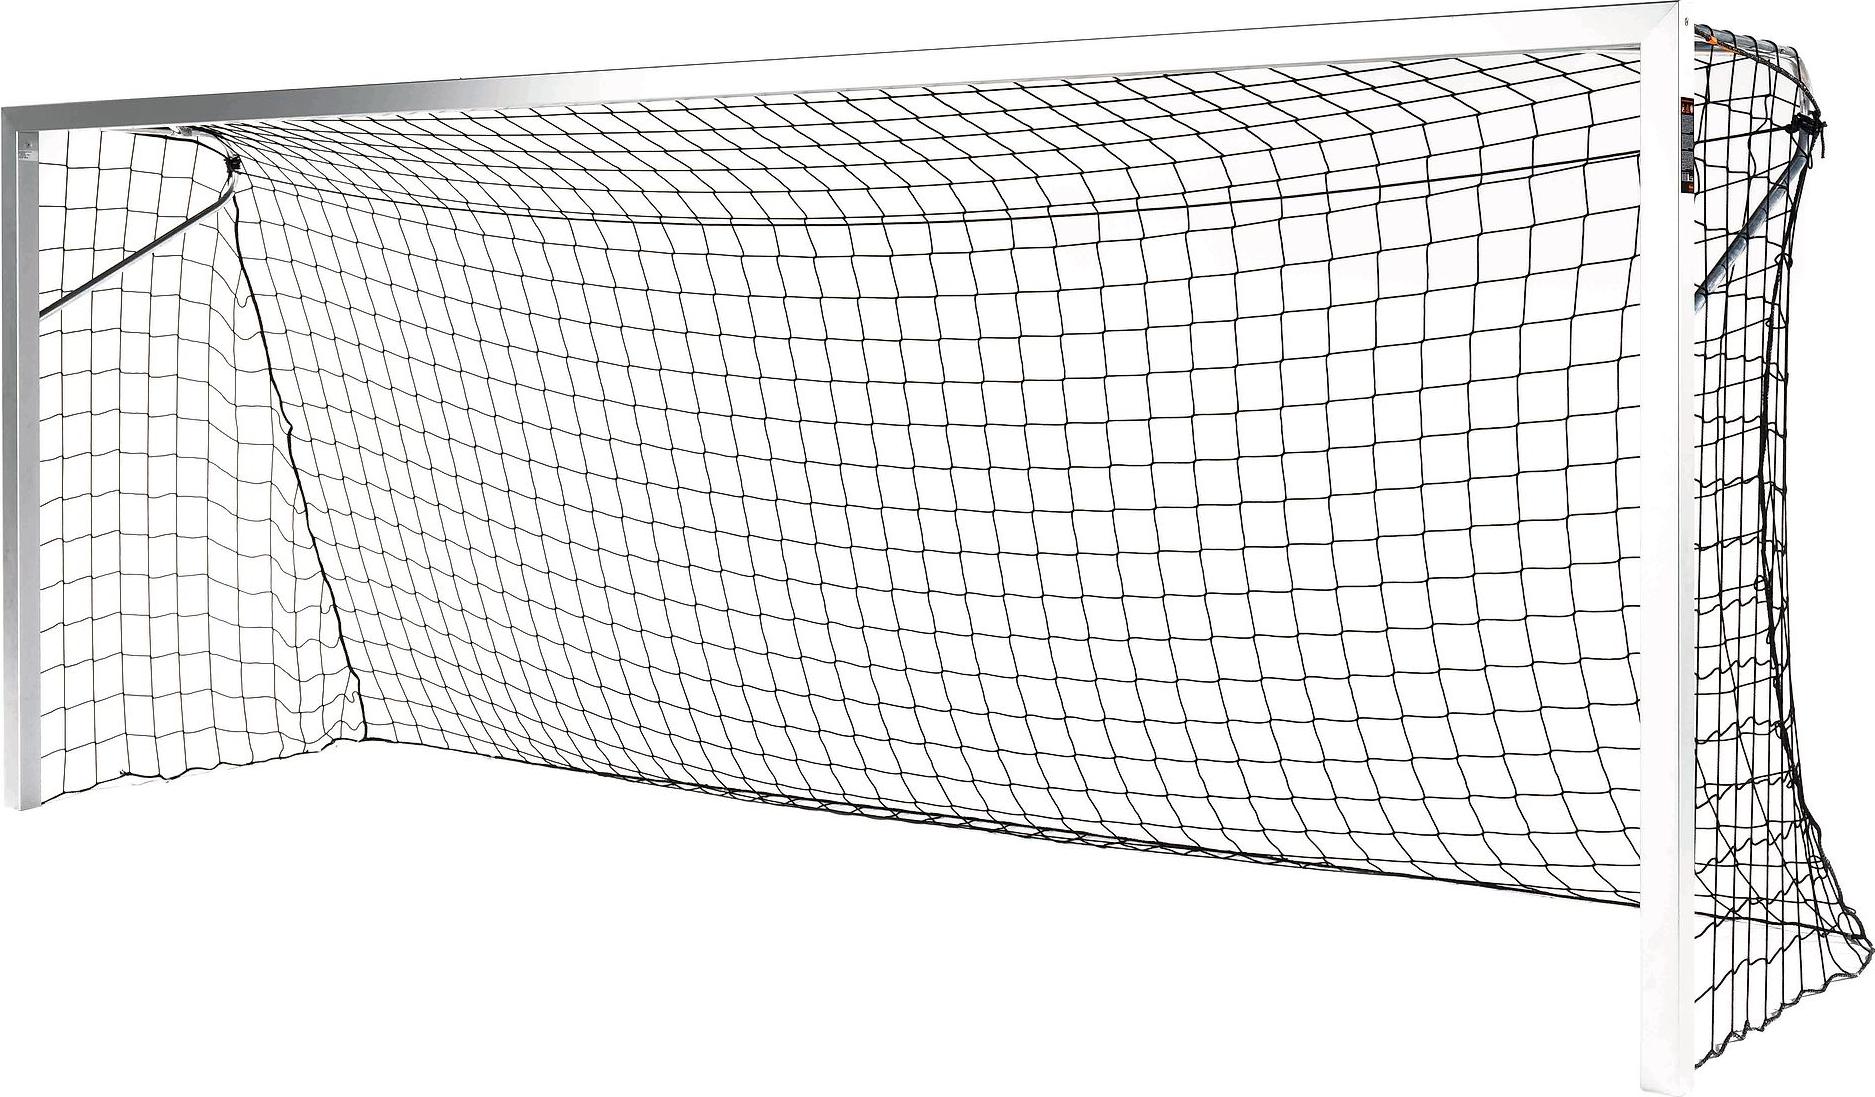
Sport-Thieme Jugend-Fußballtor "BlueGoal", In BodenhülsenBewusst kicken in Ihrem Verein - Äußerst stabile und passgenaue Eckverbindungen - Verstärkte Netzbügel aus Aluminium - Netzbefestigung mittels H+ Netzhaltern - Oberfläche in Alu-naturblank Sport-Thieme Jugend-Fußballtor "BlueGoal": Fußball spielen Die Aluminiumbolzen, welche zur Herstellung der Torprofile des Sport-Thieme Jugend-fußballtors "BlueGoal" verwendet werden, erzeugen dank der Verwendung von erneuerbaren Energien bis zu 75 % weniger CO²-Emmision als vergleichbare Produkte. Beispielsweise kommen Windenergie, Wasserkraft und Elektrolysetechnologie hierbei zum Einsatz. Obendrein kommt ressourcenschonendes Rohmaterial aus Stoffkreisläufen mit einem durchschnittlichen Recyclingteil von 34 % zum Einsatz. Das Ergebnis ist ein langlebiges und höchst stabiles Fußballtor für Ihre Institution. Bestandteile: Jugendfußballtor mit rundem Bodenrohr -Oberfläche Alu-naturblank - 55 Netzhalter H+ - Netzbügel - Netzbügelstreben -Bodenrahmen mit runden Bodenrohren -Bodenholm-Verschlusskappen Jug979,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend – Pop – Kultur, Fachbücher von Bodo MrozekDas Buch "Jugend – Pop – Kultur" von Bodo Mrozek bietet eine tiefgehende Analyse der kulturellen Umbrüche, die sich in den 1950er und 1960er Jahren vollzogen. Es beleuchtet, wie eine neue Jugendszene, geprägt von lauten Klängen, auffälliger Mode und provokantem Verhalten, als Kulturbruch wahrgenommen wurde. Mrozek untersucht die ästhetischen Konflikte, die in Strassenkrawallen und Zensurgesetzen mündeten, und zeigt, wie Tourneen, Piratensender und Fanclubs neue Inhalte grenzüberschreitend etablierten. Anhand von Dokumenten aus sechs verschiedenen Staaten wird eine transnationale Geschichte der Popkultur erzählt, die die gesellschaftlichen Veränderungen dieser Zeit widerspiegelt. Der Autor, Historiker und wissenschaftlicher Mitarbeiter am Berliner Kolleg Kalter Krieg, bietet somit einen fundierten Einblick in die Entwicklung urbaner Kultur und deren Wahrnehmung in der Gesellschaft.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche rechtlichen Verpflichtungen und Rechte hat ein Darlehensnehmer im Rahmen eines Kreditvertrags?
Ein Darlehensnehmer hat die rechtliche Verpflichtung, das geliehene Geld gemäß den vereinbarten Bedingungen zurückzuzahlen. Er hat das Recht, den Vertrag zu kündigen, wenn der Kreditgeber die vereinbarten Bedingungen nicht einhält. Außerdem hat der Darlehensnehmer das Recht auf Transparenz und Informationen über alle Kosten und Bedingungen des Kreditvertrags. **
-
Welche Bedingungen müssen Darlehensnehmer erfüllen, um einen Kredit von der Bank zu erhalten?
Darlehensnehmer müssen in der Regel über ein regelmäßiges Einkommen verfügen, um die monatlichen Raten des Kredits zurückzahlen zu können. Zudem müssen sie eine positive Bonität aufweisen, die durch eine Schufa-Auskunft überprüft wird. Auch die Höhe des gewünschten Kredits und die Laufzeit spielen eine Rolle bei der Genehmigung durch die Bank. **
-
Wie kann ein Darlehensnehmer seine finanzielle Situation vor der Aufnahme eines Kredits verbessern?
Ein Darlehensnehmer kann seine finanzielle Situation vor der Kreditaufnahme verbessern, indem er seine Ausgaben reduziert und Schulden abbaut. Er sollte außerdem sein Einkommen steigern, indem er zusätzliche Einnahmequellen erschließt oder eine Gehaltserhöhung verhandelt. Zudem ist es wichtig, eine realistische Budgetplanung zu erstellen und regelmäßig zu überprüfen. **
-
Wer ist in einem Darlehensvertrag der Darlehensgeber und welche Verpflichtungen hat er gegenüber dem Darlehensnehmer?
Der Darlehensgeber ist die Person oder Institution, die das Darlehen gewährt. Er verpflichtet sich, dem Darlehensnehmer einen bestimmten Geldbetrag zur Verfügung zu stellen. Der Darlehensgeber hat das Recht, Zinsen und eventuelle Gebühren für das Darlehen zu verlangen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.